Версия для слабовидящих


Авансовый отчёт в 1С:Бухгалтерии: пошаговая инструкция и проводки
 Ольга Яковлева, практикующий бухгалтер, налоговый консультант12 минут чтения
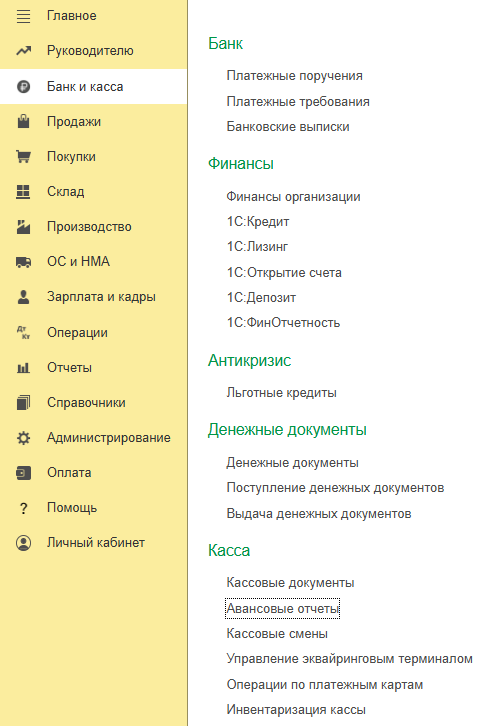
Авансовый отчёт в 1С:Бухгалтерии 3.0 находится в разделе «Банк и касса – Касса – Авансовые отчеты». В документе указывают сотрудника, выданный ему аванс и расходы на закладках «Товары», «Оплата», «Билеты» и «Прочее». При проведении программа уменьшает долг сотрудника на счёте 71.01 на сумму подтверждённых расходов. Остаток сотрудник возвращает, а перерасход ему возмещают.
Разберём порядок для коммерческой организации: какие документы подготовить, как заполнить закладки и проверить счёт 71. Все скрины сняты в 1С:Бухгалтерии 3.0 на одном примере: сотруднику выдали 10 000 ₽, он купил бумагу на 8 400 ₽ и вернул 1 600 ₽. Данные организации и сотрудника на скринах скрыты. Названия отдельных команд зависят от релиза и настроек интерфейса.
Как сделать и заполнить авансовый отчёт в 1С: пошагово
Чтобы отразить авансовый отчёт в 1С, в полном интерфейсе откройте раздел «Банк и касса» и в группе «Касса» выберите «Авансовые отчеты». Здесь хранятся все отчёты сотрудников, отсюда же создают новый документ.
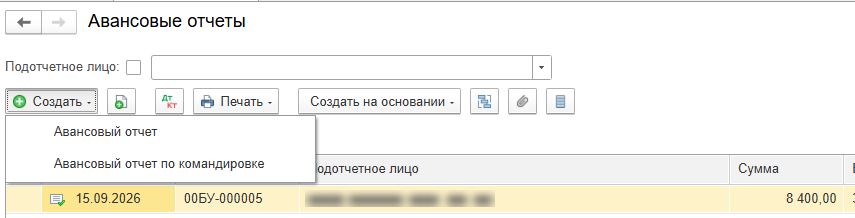
В журнале нажмите «Создать». Программа предложит два документа: «Авансовый отчет» для обычных покупок и «Авансовый отчет по командировке». В этой статье разбираем первый.
- Заполните шапку. Выберите организацию, подотчётное лицо и дату. Сверьте их с отчётом, который сдал сотрудник.
- Проверьте закладку «Авансы». Здесь должны стоять документы, которыми деньги выдали из кассы или перечислили сотруднику. Если строки заполнились сами, проверьте их, если нет, подберите нужные документы. Аванс, который относится к другой покупке или поездке, сюда не включайте.
- Разнесите покупки и расходы по закладкам. Какая закладка нужна, зависит от операции, основные варианты в таблице ниже.
- Сверьте первичку и итог. Суммы, даты и содержание строк должны совпадать с приложенными документами. Перед окончательным отражением расходов отчёт проверяют и утверждают по порядку, принятому в организации.
- Проведите документ и посмотрите движения. Сверьте счета, аналитику, сумму принятого аванса и то, что осталось в расчётах с сотрудником.
| Закладка | Для какой операции | Что проверить |
|---|---|---|
| Товары | Сотрудник купил материалы или товары, которые нужно принять на учёт | Номенклатуру, количество, стоимость, склад и счёт учёта |
| Оплата | Сотрудник заплатил поставщику за организацию | Контрагента, договор и документ расчётов: это погашение долга или аванс поставщику |
| Билеты | Авиа- и ж/д билеты, которые организация купила и учла на счёте 76.14 | Чей билет, маршрут, даты и что билет не списан второй раз |
| Прочее | Услуги, суточные и другие расходы, которые не оформляют как поступление товаров | Счёт и статью затрат, основание расхода, НДС и налоговый учёт |
Закладка «Товары»: материалы и товары
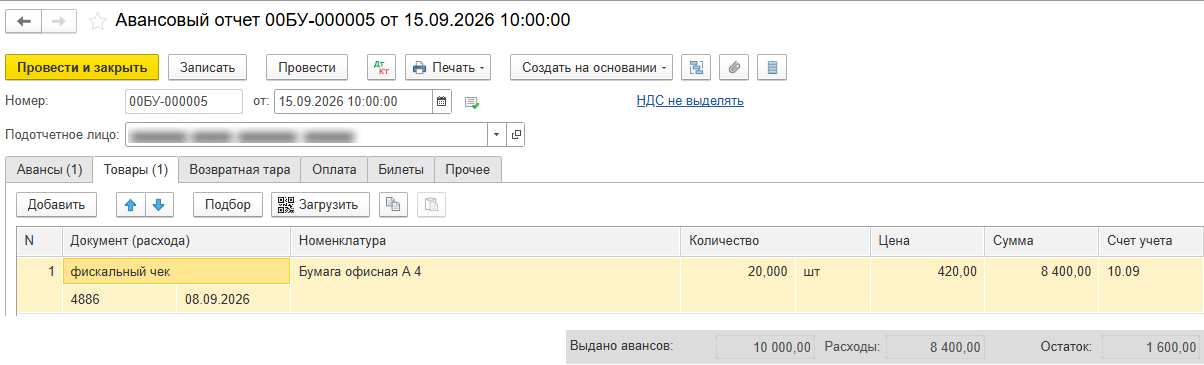
В нашем примере сотрудник купил 20 штук офисной бумаги по 420 ₽ по кассовому чеку, поэтому заполнена закладка «Товары». В колонке «Документ (расхода)» указывают, чем подтверждена покупка: вид документа, его номер и дату, на скрине это кассовый чек № 4886 от 08.09.2026. Внизу документа 1С сразу показывает итог: выдано 10 000 ₽, расходы 8 400 ₽, остаток 1 600 ₽.
Данные чеков можно загружать через «1С:Сканер чеков». Сервис переносит сведения в программу, но назначение расхода и документы всё равно проверяет бухгалтер. Бесплатно доступны 200 чеков на три месяца с повторным подключением, если программа на официальной поддержке; действующие условия опубликованы на странице 1С.
Закладка «Оплата»: сотрудник заплатил поставщику
Закладку «Оплата» заполняют, если сотрудник заплатил поставщику за организацию: погасил долг за уже полученный товар или внёс предоплату. Указывают документ оплаты (обычно чек), контрагента, договор и сумму, счета расчётов по умолчанию 60.01 и 60.02. Сам товар или услугу на этой закладке не приходуют: их отражают документом поступления от поставщика, а авансовый отчёт закрывает долг перед ним за счёт подотчётных денег.
Главная ошибка здесь в дублях. Если поступление от поставщика уже отражено отдельным документом, не приходуйте ту же покупку второй раз на закладке «Товары», иначе в учёте окажется две покупки вместо одной.
Закладка «Билеты»: билеты, купленные организацией
Закладка «Билеты» нужна для авиа- и ж/д билетов, которые организация уже учла у себя документом «Поступление билетов» или загрузила из Smartway: они числятся на счёте 76.14. Кнопка «Заполнить» подтянет билеты сотрудника за даты поездки, а при проведении программа спишет их в расходы (Дт 26 или 44.01 Кт 76.14) и отдельно покажет НДС (Дт 19.04 Кт 76.14).
Если билет выдавали сотруднику как денежный документ со счёта 50.03, эта закладка не нужна: документ выдачи выбирают на закладке «Авансы», а проезд пишут строкой на «Прочее». Если сотрудник купил билет сам на подотчётные деньги, это тоже строка на «Прочее».
Закладка «Прочее»: услуги, проживание, суточные
На закладке «Прочее» отражают то, что сразу уходит в расходы: услуги, гостиницу, суточные. В каждой строке указывают документ (чек, счёт, приказ о суточных), сумму и НДС, поставщика, счёт затрат (например, 26 или 44.01) и статью затрат. Для суточных поставщика и НДС не заполняют.
Если поставщик дал счёт-фактуру, поставьте флажок «СФ» и введите его номер и дату: программа сама создаст «Счет-фактуру полученный» и отнесёт НДС на счёт 19.04, откуда он пойдёт к вычету. Проводки получатся такие: Дт 26 (44.01) Кт 71.01 на расход без НДС и Дт 19.04 Кт 71.01 на налог. Если для счёта 44.01 не заполнить статью затрат, закрытие месяца этот счёт не закроет.
Пример: выдали 10 000 ₽ на материалы
Организация выдала сотруднику из кассы 10 000 ₽ на хозяйственные материалы. По учётной политике их сначала принимают на счёт 10, а списывают при передаче в использование. Покупка без НДС, других авансов у сотрудника нет. Разберём два самостоятельных варианта.
Вариант 1. Сотрудник потратил 8 400 ₽
| Операция | Документ | Проводка | Сумма, ₽ |
|---|---|---|---|
| Выдан аванс | Выдача наличных | Дт 71.01 Кт 50.01 | 10 000 |
| Приняты материалы | Авансовый отчет, закладка «Товары» | Дт 10.01 Кт 71.01 | 8 400 |
| Возвращён остаток на расчётный счёт | Поступление на расчетный счет | Дт 51 Кт 71.01 | 1 600 |

В обоих документах возврата выберите вид операции «Возврат от подотчетного лица»: в «Поступлении на расчетный счет», если сотрудник перевёл остаток на счёт организации, как в нашем примере, или в «Поступлении наличных», если внёс его в кассу (тогда Дт 50.01 Кт 71.01). Если создаёте документ на основании авансового отчёта, всё равно сверьте сотрудника и сумму с фактическим возвратом.
Проводка по дебету счёта 10 означает, что материалы приняты на учёт. В расходы на счёт 26 или 44 они попадут отдельной операцией при использовании, если такой порядок установлен учётной политикой.
Вариант 2. Сотрудник потратил 11 200 ₽
Если документы подтверждают покупку и руководитель утвердил перерасход, организация возмещает сотруднику 1 200 ₽. В этом варианте вместо операций на 8 400 и 1 600 ₽ будут такие записи:
| Операция | Проводка | Сумма, ₽ |
|---|---|---|
| Приняты материалы | Дт 10.01 Кт 71.01 | 11 200 |
| Возмещён перерасход из кассы | Дт 71.01 Кт 50.01 | 1 200 |
Выдать аванс или возместить перерасход можно и через банк: документом «Списание с расчетного счета» с видом операции «Перечисление подотчетному лицу», проводка Дт 71.01 Кт 51. Назначение платежа должно позволять связать деньги с подотчётными суммами.
Авансовые отчёты на практике разбирают в курсе «Бухгалтер ИП и ООО»: в части про ООО есть модуль «Подотчётные деньги» с формированием авансового отчёта и учётом командировочных расходов.
Корреспонденции по расчётам с подотчётными лицами предусмотрены Инструкцией к Плану счетов, счёт 71. Конкретные субсчета и аналитика зависят от операции и рабочего плана счетов.
Проводки по авансовому отчёту: сводная таблица
Отдельного «счёта авансовых отчётов» в 1С нет: все подотчётные суммы учитывают на счёте 71 «Расчеты с подотчетными лицами», рублёвые авансы идут по субсчёту 71.01.
Когда сотрудник получает деньги, счёт 71 стоит в дебете, когда отчитывается о тратах, в кредите, а в пару встают счета того, на что потрачено. Проводки со счетами 60 и 19 в типовой схеме Плана счетов не перечислены, но Инструкция разрешает её дополнять, и 1С:Бухгалтерия делает именно так.
| Операция | Где в 1С | Проводка |
|---|---|---|
| Выдан аванс наличными | Выдача наличных | Дт 71.01 Кт 50.01 |
| Аванс перечислен на карту | Списание с расчетного счета | Дт 71.01 Кт 51 |
| Куплены материалы | Авансовый отчет, «Товары» | Дт 10 Кт 71.01 |
| Куплены товары для продажи | Авансовый отчет, «Товары» | Дт 41 Кт 71.01 |
| Услуги, проживание, суточные | Авансовый отчет, «Прочее» | Дт 20.01, 26 или 44.01 Кт 71.01 |
| НДС по счёту-фактуре поставщика | «Прочее», флажок «СФ» | Дт 19.04 Кт 71.01 |
| Сотрудник заплатил поставщику | Авансовый отчет, «Оплата» | Дт 60.01 или 60.02 Кт 71.01 |
| Списаны билеты организации | Авансовый отчет, «Билеты» | Дт 26 или 44.01 Кт 76.14; НДС Дт 19.04 Кт 76.14 |
| Остаток возвращён в кассу | Поступление наличных | Дт 50.01 Кт 71.01 |
| Остаток возвращён на расчётный счёт | Поступление на расчетный счет | Дт 51 Кт 71.01 |
| Возмещён перерасход | Выдача наличных | Дт 71.01 Кт 50.01 |
| Деньги не вернули в срок | По Плану счетов | Дт 94 Кт 71.01, затем Дт 70 или 73 Кт 94 |
Как проверить, что расчёты по авансу завершены
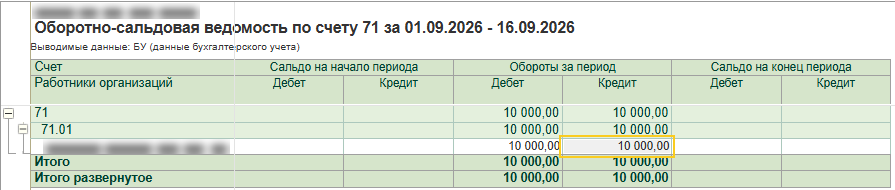
Откройте оборотно-сальдовую ведомость по счёту 71 с детализацией по сотрудникам. В нашем примере обороты по дебету и кредиту равны 10 000 ₽, сальдо на конец пустое: остаток вернулся, долга нет.
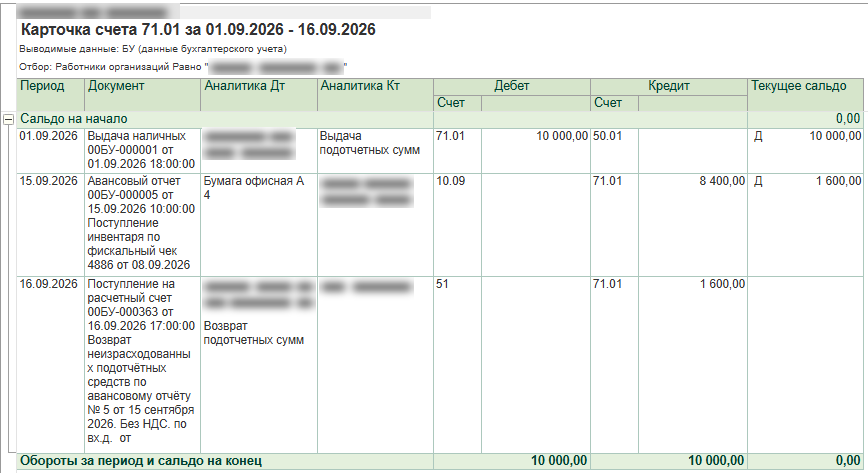
Чтобы увидеть, из чего сложились обороты, откройте карточку счёта 71.01 с отбором по сотруднику. В ней видна вся цепочка: выдача 10 000 ₽, авансовый отчёт на 8 400 ₽ и возврат 1 600 ₽ на расчётный счёт.
Проверьте четыре условия: расходы подтверждены, отчёт проверен и утверждён, покупки отражены без дублей, остаток возвращён или перерасход возмещён. Нулевое сальдо само по себе не доказывает, что всё сделано правильно.
Если сотрудник не вернул деньги в установленный срок, сначала выясните причину и что с документами. Инструкция к Плану счетов предусматривает отражение невозвращённых подотчётных сумм через счёт 94 и дальнейшее отнесение на соответствующие расчёты. Но сама проводка не даёт права удержать деньги из зарплаты.
По статье 137 ТК РФ решение об удержании принимают не позднее месяца после окончания срока возврата и только если работник не оспаривает основание и размер. По общему правилу статьи 138 ТК РФ при каждой выплате удерживают не больше 20%. Если условия не выполнены, долг взыскивают другим законным способом.
Какие документы нужны и в какой срок отчитаться
Одной суммы в отчёте сотрудника для учёта покупки мало. Нужны подтверждающие документы: кассовые чеки, накладные, акты, билеты, в зависимости от расхода. По ним должно быть понятно, что куплено, у кого, когда и для каких нужд организации.
Проверьте, что чеки читаются, состав покупки понятен и совпадает с поручением. Чек об оплате не всегда подтверждает всё, что нужно для учёта конкретной операции. Например, для услуги может понадобиться акт, а для вычета НДС счёт-фактура или документ, который вправе его заменить.
По наличному авансу на хозяйственные нужды срок отчёта устанавливает руководитель. Так сказано в пункте 6.3 Указания Банка России № 3210-У. Прежнее правило, по которому отчёт сдавали не позднее трёх рабочих дней после срока, на который выданы деньги, с 30 ноября 2020 года не действует. Порядок работы с безналичным подотчётом тоже закрепите во внутренних документах.
Для командировки срок свой: в течение трёх рабочих дней после возвращения сотрудник сдаёт авансовый отчёт и окончательно рассчитывается по командировочному авансу. Это пункт 23 Положения, утверждённого постановлением Правительства РФ № 501, оно применяется с 1 сентября 2025 года.
Унифицированная форма АО-1 для коммерческой организации не обязательна. Можно использовать форму, утверждённую руководителем, с обязательными реквизитами первичного документа, в том числе печатную форму из 1С. Требования к первичке установлены статьёй 9 закона № 402-ФЗ.
Командировочные расходы: суточные и НДС
Размер суточных устанавливают документы работодателя. Суммы 700 ₽ в день по России и 2 500 ₽ за границей это общие пределы освобождения от НДФЛ и страховых взносов по НК РФ для обычных командировок, а не запрет платить больше. Основания: пункт 1 статьи 217 и пункт 2 статьи 422 НК РФ.
Суточные 1 000 ₽ × 5 дней = 5 000 ₽
Освобождённая часть: 700 ₽ × 5 = 3 500 ₽
Сверхнормативную часть нужно отразить в расчёте НДФЛ и взносов на зарплатном участке, одного проведения авансового отчёта для этого мало. Проверьте, что сумма попала в налоговые регистры и не начислена сотруднику к выплате второй раз. Как начисляют НДФЛ и взносы в 1С:Бухгалтерии, разбираем в курсе «Зарплата и кадры в 1С:Бухгалтерии».
Для взносов на травматизм правило отдельное: суточные при командировке этими взносами не облагаются, и закон не ограничивает их суммой 700 или 2 500 ₽. Основание: пункт 2 статьи 20.2 закона № 125-ФЗ.
НДС по командировочному проезду можно принять к вычету при выполнении условий, в том числе если налог выделен отдельной строкой в проездном документе на бланке строгой отчётности. Обычный кассовый чек с выделенным НДС не стоит автоматически считать заменой счёта-фактуры для любой покупки. Основание для командировочного вычета: пункт 7 статьи 171 НК РФ и пункт 18 Правил ведения книги покупок (приложение 4 к постановлению Правительства РФ № 1137).
При освобождении от НДС или на УСН со ставкой 5% или 7% входной НДС по таким покупкам к вычету не принимают (подпункты 3 и 8 пункта 2 статьи 170 НК РФ). Если право на вычет есть, проверьте документ-основание, отдельную сумму налога и отражение в книге покупок.
У упрощёнки есть и второй вопрос: уменьшают ли расходы по авансовому отчёту сам налог. При УСН «Доходы» нет, налог считают с доходов. А при УСН «Доходы минус расходы» уменьшают, но только расходы из перечня статьи 346.16 НК РФ, оплаченные и подтверждённые документами.
Как исправить ошибку в авансовом отчёте
Пока период не закрыт и отчётность не сдана, откройте авансовый отчёт, исправьте строку на нужной закладке и нажмите «Провести»: 1С перепишет проводки документа. Затем снова откройте движения кнопкой «Дт/Кт» и карточку счёта 71.01. Если первичный документ уже подписан и утверждён, сначала решите, как оформить исправление: незаметно заменить сумму в подписанном отчёте нельзя.
Для записей в бухгалтерском учёте применяют ПБУ 22/2010. Порядок зависит от периода ошибки, момента обнаружения, существенности и того, подписана ли уже отчётность. Закрытие месяца в 1С само по себе этот порядок не определяет.
После исправления проверьте связанные документы: оприходование, оплату поставщику, возврат остатка или доплату сотруднику. Если изменились налоги, отдельно оцените, нужно ли корректировать налоговые регистры и отчётность.
Частые вопросы
Где в 1С найти авансовые отчёты?
В разделе «Банк и касса», группа «Касса», пункт «Авансовые отчеты». Там же кнопкой «Создать» выбирают обычный отчёт или отчёт по командировке.
На каком счёте учитывают авансовые отчёты в 1С?
На счёте 71 «Расчеты с подотчетными лицами», рублёвые авансы по субсчёту 71.01. Дебетовое сальдо по сотруднику показывает, что он ещё не отчитался за выданные деньги, кредитовое означает, что организация должна ему за перерасход.
Как провести авансовый отчёт в 1С?
Заполните шапку и закладки, сверьте итог внизу документа и нажмите «Провести» или «Провести и закрыть». Проводки проверьте кнопкой «Дт/Кт»: расходы по дебету счетов учёта, счёт 71.01 по кредиту.
Как загрузить чеки в авансовый отчёт?
Через «1С:Сканер чеков»: сотрудник сканирует QR-код чека, данные попадают в программу. Назначение расхода и документы после загрузки всё равно проверяет бухгалтер.
Как сделать возврат остатка по авансовому отчёту?
Документом «Поступление наличных» с видом операции «Возврат от подотчетного лица» (Дт 50.01 Кт 71.01) или, если сотрудник вернул деньги на счёт, банковским документом с проводкой Дт 51 Кт 71.01.
Нужно ли прикладывать чеки к суточным?
Закон не требует прикладывать к отчёту документы о том, на что потрачены суточные. Но командировку и её продолжительность подтвердить нужно, а проезд, проживание и другие возмещаемые расходы подтверждают отдельно.
Как закрыть авансовый отчёт и почему счёт 71 не закрылся?
Отчёт закрыт, когда остаток возвращён или перерасход возмещён и по сотруднику в карточке счёта 71.01 нет долга по этому авансу. Если долг остался, возможен неиспользованный остаток, перерасход, другой действующий аванс или ошибка в аналитике. Сначала расшифруйте задолженность по документам в карточке счёта 71.01 и только потом оформляйте расчёт с сотрудником.
Где отработать авансовые отчёты руками в 1С
Читать про проводки полезно, но уверенность приходит, когда сам проводишь документы и видишь результат в ОСВ. Эти программы школы ближе всего к теме статьи.
Бухгалтер ИП и ООО
Учёт ИП и ООО на всех системах налогообложения с практикой в 1С. В части про ООО есть модуль «Подотчётные деньги»: авансовые отчёты и командировочные расходы. Куратор проверяет вашу базу каждый модуль.
Смотреть программу → ЗарплатаЗарплата и кадры в 1С:Бухгалтерии
40 уроков: кадры, зарплата и отчётность на учебном ООО с тремя сотрудниками, в той же 1С:Бухгалтерии, а не в ЗУП.
Смотреть программу → МаркетплейсыБухгалтер маркетплейсов
Отчёты WB, OZON и Яндекс Маркета в 1С на УСН и ОСНО. Практика в 1С, куратор проверяет каждую операцию.
Смотреть программу → БесплатноПробный доступ, 2 дня
Два дня уроков бухгалтерии с нуля и живой вебинар. Можно попробовать формат до того, как выбирать курс.
Получить доступ →Статья пригодилась? Поможем выбрать обучение
Оставьте контакты, и мы свяжемся: подберём программу под вашу задачу, расскажем про рассрочку 0% и ответим на вопросы по курсу.
- Перезвоним быстро
- Без спама и навязчивых звонков
- Поможем с выбором и оплатой
Или напишите нам сразу:
Бесплатная консультация
Подберём программу, посчитаем рассрочку 0% и ответим на вопросы без навязывания.
Оставить заявку Откроется страница курса: нажмите там «Оставить заявку на консультацию», в форме имя, телефон и почта.